비대칭 정보
1992년, 파운드화를 방어해야 했던 영국 정부와 맞선 헤지펀드 트레이더가 있었다. 조지 소로스와 스탠리 드러켄밀러가 이끌던 펀드의 트레이딩 데스크 한 자리에 스콧 베센트가 앉아 있었다. 당시 영국은 파운드와 마르크의 환율을 좁은 밴드 안에 묶어 두는 환율조약에 들어가 있었고, 파운드 방어를 위해서는 금리를 올려야 했지만 변동금리 모기지에 의존하던 영국 경제가 그 금리 인상을 버틸 수 없는 구조였다. 베센트는 훗날 이 상황을 "비대칭 정보(asymmetric information)"라고 불렀다. 영국 정부의 이 불균형을 정확히 읽었고, 그래서 "거의 질 수 없는 싸움"에 들어가 역사적인 베팅으로 큰돈을 벌었다고 스스로 말했다.
2026년 8월, 그 트레이더는 미국 재무장관이 되어 있다. 이번엔 공격하는 쪽이 아니라 지키는 쪽이다. 30년물 국채 금리가 19년 만에 5.34%까지 치솟고 미국 국가부채가 사상 처음 40조 달러를 돌파한 8월 19일, 베센트는 국채 바이백 규모를 회당 최대 20억 달러에서 최소 40억 달러로 두 배 이상 늘리겠다고 전격 발표했다. 그리고 CNBC 인터뷰에서 다시 한번 "비대칭 정보"라는 말을 꺼냈다. 이번엔 자신이 그 정보를 갖고 있다고 했다. 34년 전 파운드를 공격했던 사내가, 이번엔 달러를 지키는 자리에서 시장을 향해 같은 언어로 경고하고 있었다.
바이백의 셈법
바이백은 간단한 산수처럼 보이지만 그 안에 트릭이 있다. 거래가 뜸한 오래된 장기 국채를 재무부가 사들여 없애 주면 프라이머리 딜러들의 재고 부담이 줄고 장기 금리가 진정된다는 논리다. 문제는 그 돈을 어디서 마련하느냐다. 재무부는 10년, 20년, 30년 뒤에 갚을 장기 빚을 사들이는 대신, 3개월짜리 단기 국채를 새로 찍어 그 돈을 조달한다. 빌린 돈의 총량은 그대로인데 만기 구성만 장기에서 단기로 바뀌는 것이다. 연준이 과거에 쓰던 오퍼레이션 트위스트를 재무부가 흉내 냈다고 해서 "스텔스 트위스트"라는 이름이 붙었다.
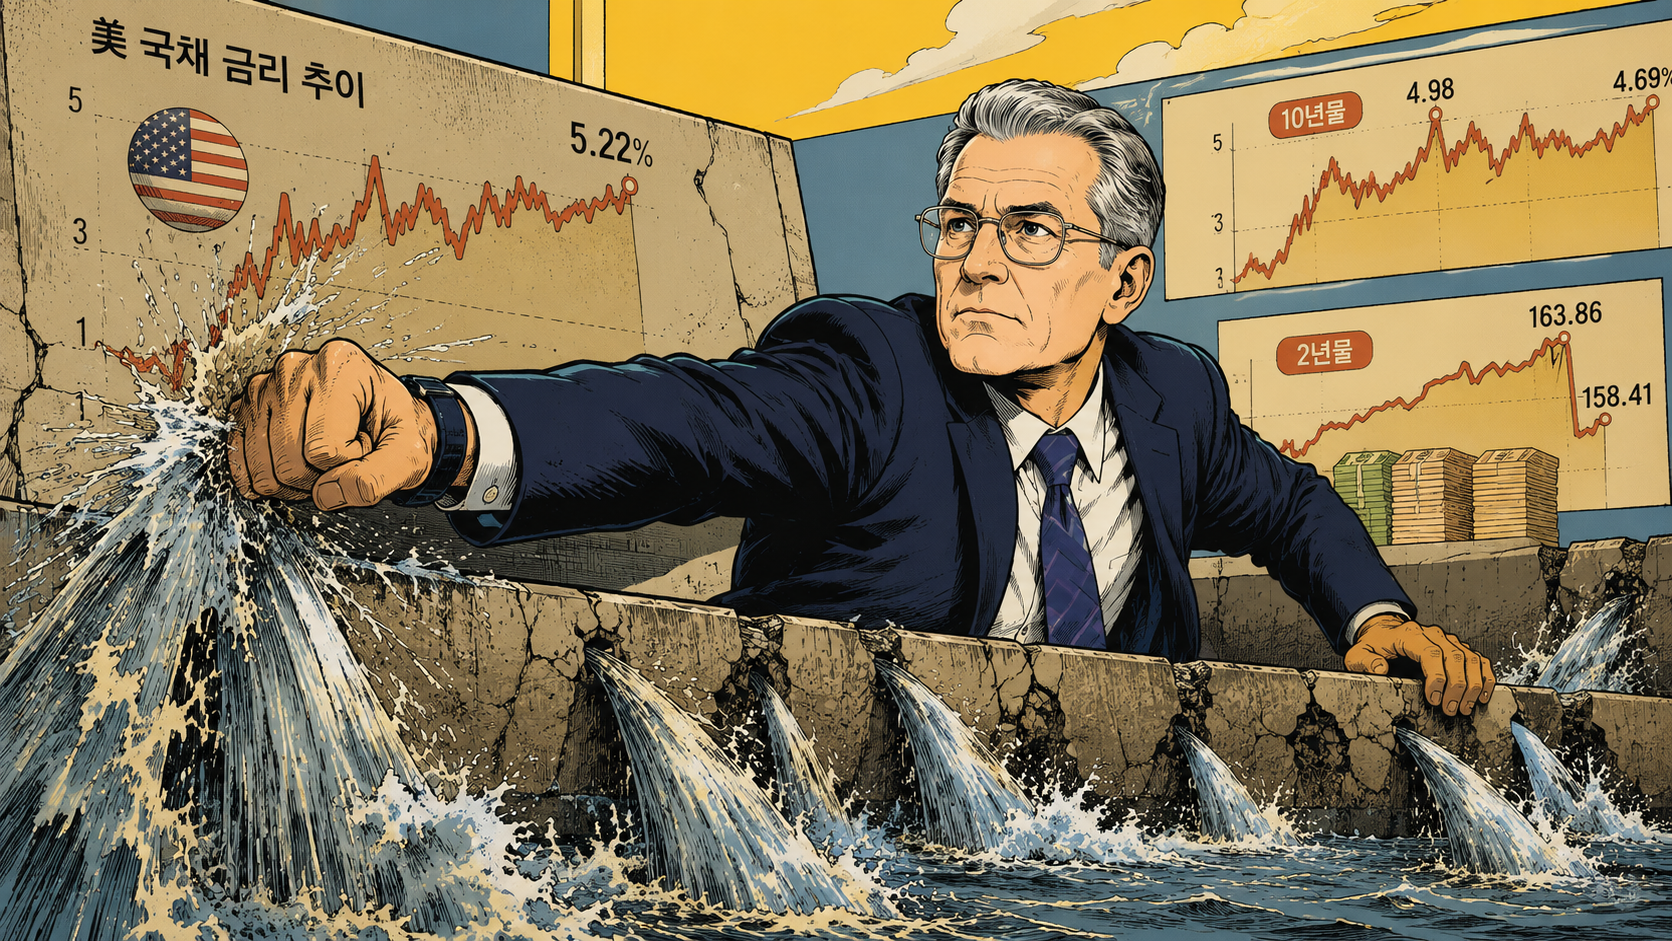
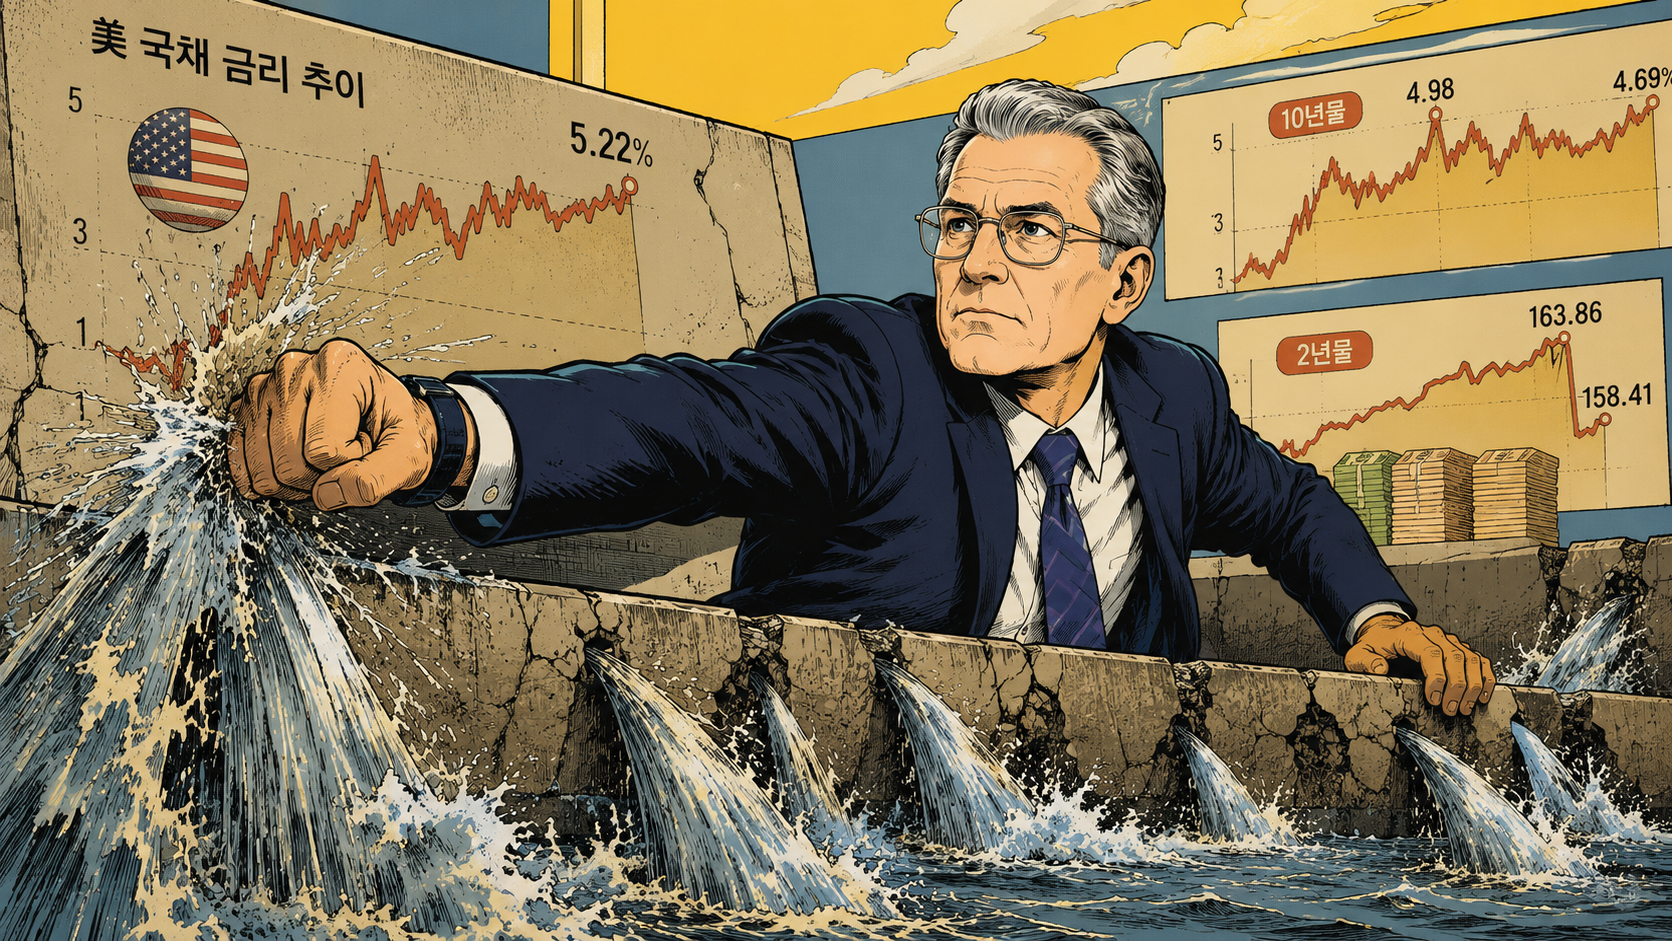
30년물 금리는 발표 직후 5.34%에서 5.18%대까지 밀렸다. 하지만 하루 뒤 금리는 거의 그대로 되돌아갔다. 한 보고서는 이를 두고 "타이타닉호의 갑판 의자를 재배치하는 것"이라고 표현했다. 국가부채라는 근본 문제를 그대로 둔 채 만기 구조만 손보는 조치는, 밑 빠진 독에 물을 붓는 임시방편에 가깝다는 진단이었다.
11월 4일까지만
베센트의 바이백 확대 프로그램은 11월 4일까지만 시행된다고 예고돼 있다. 11월 3일은 미국 중간선거일이다. 트럼프 대통령은 이미 올해 1월, 중간선거에서 지면 자신이 탄핵될 것이라고 말한 바 있다. 8월 21일 머틀비치 유세에서도 같은 말을 반복했다. "그들은 나를 탄핵할 것이다. 왜인지도 모른 채 말이다." 미국 정치 전문 매체는 민주당이 선거에서 이기면 트럼프 일가의 가상화폐 이득 의혹에 대한 청문회와 조사, 사안에 따라 탄핵 추진까지 이어질 수 있다고 전했다.
장기 금리를 낮추는 방법은 사실 하나뿐이다. 긴축 예산으로 재정적자를 줄이고 부채를 갚아 나가는 것. 하지만 그 길을 택하는 지도자는 없다. 유권자들은 모기지·자동차 대출 금리 인상이나 복지 축소는 즉각 체감하지만, 국채 바이백은 그렇지 않다. 베센트가 취임 초 내세웠던 "333 목표"—재정적자 GDP 대비 3%, 실질 성장률 3%, 원유 증산 하루 300만 배럴—는 모두 목표에 미달했다. 재정적자는 6%, 성장률은 2%, 증산은 30만 배럴에 그치고 있다. 그래서 그는 이번 주, 또는 다음 주 초에 재정 건전화 방안을 발표하겠다고 예고했다.
툴킷이라는 말
바이백 발표 다음 날에도 30년물 금리는 반등했다. 베센트는 물러서지 않았다. CNBC에 다시 출연해 "바이백 규모는 회당 40억 달러를 넘어설 수도 있다", "우리에게는 더 큰 툴킷이 있다(we have a big tool kit)"고 말했다. 지금 국채 금리는 펀더멘털을 반영하지 못하고 있으며, 30년물 시장의 유동성이 너무 얇아 가격이 왜곡되고 있다는 것이 그의 논리였다.
시장이 떠올린 전례는 1942년부터 1951년까지 미국이 장기 금리를 2.5%로 고정했던 수익률 곡선 통제다. 하지만 그때와 지금은 다르다. 당시엔 금 보유 자체가 1933년부터 74년까지 불법이었고 자본 이동도 통제돼 있었지만, 지금은 금과 비트코인이 24시간 거래되고 유통 국채의 30%를 외국인이 들고 있다. 강제로 금리를 억누르면 외국 자본이 이탈할 위험이 훨씬 크다. 그래서 재무부가 대신 손대고 있는 것이 스테이블코인이다. 지니어스 액트로 스테이블코인 발행사가 준비자산으로 미국 단기 국채를 사도록 만든 뒤, 클레러티 액트로 그 시장을 월가 금융망에 연결하려 한다. 장기채는 재무부가 사들이고, 그 재원이 되는 단기채는 커지는 스테이블코인 시장이 받아 주는 구조다. JP모건은 2022년 리즈 트러스 정부가 재원 없는 감세안을 발표했다가 국채가 폭락하고 영국 중앙은행이 긴급 매입에 나서야 했던 사례를 들며, 미국도 같은 길을 갈 수 있다고 경고했다.
금과 비트코인이 답했다
베센트가 정작 올리고 싶었던 것은 국채 가격과 나스닥 지수였다. 하지만 바이백 발표 이후 한 주 동안 나스닥은 3% 떨어졌고, 국채 금리는 제자리로 돌아왔다. 대신 오른 것은 금과 비트코인이었다. 금값은 한 주 만에 5~6% 뛰었고 비트코인은 24% 넘게 올랐다. 1980년 폴 볼커가 금리를 끌어올려 금값을 잡은 이후 45년간 이어져 온 규칙—재무장관이 시장에 개입하면 금리가 진정된다는 규칙—이 무너지는 순간이었다.
시장이 읽은 신호는 명확했다. 재무부가 이렇게까지 나설 정도라면 국채는 더 이상 안전하지 않다는 것이다. 실제로 전 세계 중앙은행 준비자산 가운데 미국 국채 비중은 22%로 내려갔고 금 비중은 27%로 올라, 1996년 이후 처음으로 역전됐다. 같은 시기 트럼프 대통령은 백악관에서 클레러티 액트 통과를 압박하며 비트코인 매집 구상을 다시 언급했다. 금으로 몰릴 자금 일부를 비트코인 쪽으로 돌리려는 계산이라는 해석이 나왔다.
수성의 계산법
베센트는 급한 불을 껐다. 30년물 금리는 아직 그가 "고통의 지점"이라 말한 5.4%를 넘지 않았고, 10년물도 4.75% 밑에 머물러 있다. 하지만 그가 늘린 것은 빚의 양이 아니라 빚의 모양이다. 장기채를 줄이고 단기채를 늘리는 구조는 몇 개월마다 만기가 돌아오는 차환 부담을 쌓아 올린다. 34년 전 그가 영국 정부의 불균형을 읽고 공격했던 그 "비대칭 정보"는, 이제 거꾸로 그를 겨누고 있다. 시장은 그의 바이백이 임시방편이라는 것을 알고, 그의 툴킷이 실은 제한적이라는 것도 안다. 공성의 사나이는 수성의 자리에 앉았다. 그 수성이 언제까지 버틸지는, 11월 4일 이후에야 드러난다.